

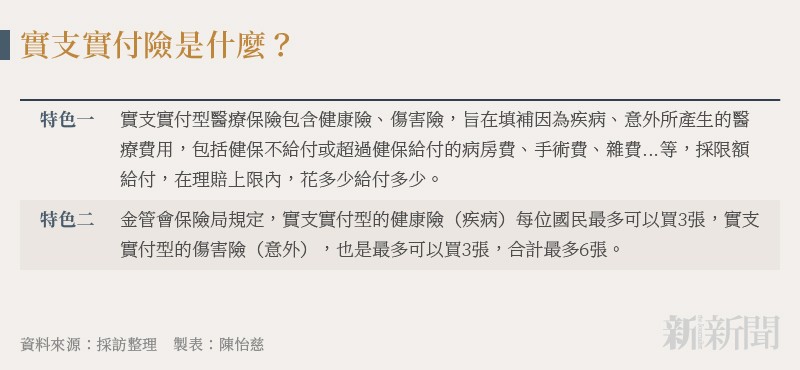
「我覺得這件事情已經到了,我們未來的醫療險商品要何去何從?」今年8月25日的一場閉門研討會,罕見從頭聽到尾,一整個下午都沒離開的金管會保險局長施瓊華,鼓勵與會者講出真心話後,為實支實付型醫療保險(以下簡稱實支實付險)下了前述註解。
這場由金管會保險局主辦的活動,參加者廣含各家產、壽險公司的理賠及商品部門主管,還有金管會的2個周邊單位,包括財團法人保險事業發展中心、財團法人金融消費評議中心,以及保險法學者、檢察官,就是不見媒體,所以發言的內容格外真切。
「醫生已經不站在保險業者這邊了」
施瓊華在最後交流互動時段,率先表達,「醫生已經不站在各位這邊、醫院也不站在各位這邊。」為了提醒保險業者,她分享2個自身經驗。施瓊華的公公中風8年,在醫院只待了90天就被榮總趕出門,從此沒回到過醫院,「因為我們把他帶回家自己照顧,沒有想辦法去轉院。可是這個世界,你的客人沒有這麼好。」這是其一。
再者,施瓊華先前因為運動不小心,膝蓋的前十字韌帶斷裂,「醫生就說,妳要不要順便,等一下如果看半月板不怎樣就換了。」接著醫生又加東加西問要不要,她起初都同意後來全取消,半月板也沒換,因為覺得好像也沒有很痛。
商業保險決定治療方法:用達文西開疝氣、盲腸
讓與會人士聽來驚心的,並非像施瓊華般的好客人著實鳳毛麟角,而是醫生不只加東加西,還背負責任額度。新光醫院神經科主治醫師許維志現場爆料,「我上禮拜聽到一個快昏倒,有醫院用達文西在開疝氣、開盲腸,為什麼,病人有醫療保險、有副本理賠。」他感慨,「決定醫生治療的方法,居然是商業保險而不是病人的利益。」
許維志指出,達文西為機器人手臂,本來用在腹腔等比較深、人手弄不到或彎不過去的地方,如今廣泛用於婦科、泌尿、大腸直腸、心臟、胸腔、耳鼻喉頭頸等手術,因為「要maintain(維護)一台達文西,一年需要1000萬,就你放著不動喔,要1000萬。」
「如果你是醫院的院長你會怎麼辦?」許維志反問聽到8位數後,瞳孔不自覺放大的保險公司主管們。「我跟你說,婦產科,你負責500萬額度;泌尿科,攝護腺300萬額度;一般外科200萬。你是科主任怎麼辦?多開一些達文西手術。」

鼻炎、粉瘤等小手術未來理賠更可觀
達文西的昂貴與普遍化只是冰山一角,許維志說,實支實付險未來最大理賠危機,不是來自於一般人以為的大刀,而是來自於小刀。心臟支架、白內障、椎間盤突出,這些手術次數都有限,將來會成為整個保險界惡夢的叫做鼻中隔彎曲或肥厚性鼻炎,粉瘤或脂肪瘤估計也很可觀。
他解釋,鼻中隔彎區或肥厚性鼻炎,「以前治療方式很簡單,花個幾千塊電燒,不一定要開刀,吃個抗組織胺就好了;現在,從台北的醫院開始,幾家醫學中心等級的財團法人醫院,到台中的財團法人醫院,然後到南部的醫院都一樣,你們猜吧,開這個刀要多少錢?25萬。 」
聽到不約而同發出的單音之後,許維志說,「你不要哇,3個月開一次。我3個月之後還鼻塞,那就再一次。所以我剛剛提到,我今天要放個支架、開個眼睛、開個腰,有可能3個月開一次嗎,那種手術侵入性大;可是開鼻中隔彎區侵入性小。這不是個案,一樣是業務員在帶,然後特定的醫院、特定的醫生,就這樣3個月一直在開。」
他說這些小刀裡面又有個很大的東西,叫做增生療法,或稱再生療法,「我把價格念給你們聽,最簡單的打葡萄糖水2000塊、震波6000塊、PRP(高濃度血小板血漿)1萬5,可以打N次;還有再貴一點,從胎盤裡面萃取出來的粉末,大概5萬塊到10萬塊,一樣可以打N次。所以你現在就看得到,從台大醫院到你家巷口的診所,全部都在做這些事情。」
心懷不軌者僅少數 多數民眾仍需實支實付險保障
許維志講述的現象,正好與受保險局邀請主講實支實付理賠實務問題的全球人壽協理洪彰欣互為共鳴。洪彰欣前幾年因為心肌梗塞到三軍總醫院治療,醫生告訴他,「你可以放健保的金屬支架或者是塗藥的支架,後者再阻塞的機率較低,最重要是,癒後會好一點。」塗藥支架一支要6萬塊,當時人在手術房的他因為實支實付險足夠涵蓋,所以就裝了2支。
有了這親身經驗,洪彰欣更能感同身受,大部分的民眾真的是需要實支實付險的保障;尤其是,當醫師這樣子推薦而且手邊的保險又能夠支應時,民眾通常會接受醫生的建議。這是人之常情,也是普遍存在的需求,會心存不軌、想利用實支實付險的副本理賠來不當得利者,畢竟還是少數。
高醫療費用時代來臨 實支實付險損失率瀕臨失控
水能載舟亦能覆舟,較好且較貴的治療方式,無異宣告「高醫療費用的時代來臨」,所以洪彰欣在報告時坦言,「實支實付型商品的損失率確實已經有一點失控了」。
大型壽險公司商品精算部門高階主管解釋,實支實付險的損失率,分子為理賠金額、分母為保費收入,因為有佣獎金、人事行政等費用須要支付,實支實付險賺或虧的損平點,損失率大約在65%到75%。
商品下架、變貴、換單 弱勢族群首當其衝
高昂的醫療費用讓實支實付險的理賠金額,觸碰到理賠上限的機率愈來愈高。洪彰欣說,壽險業者目前能夠做的舉措實在有限,不是下架商品、調高費率,就是換單限縮給付項目或金額,但這對消費者來說真的不是一件好事,尤其是經濟弱勢族群。
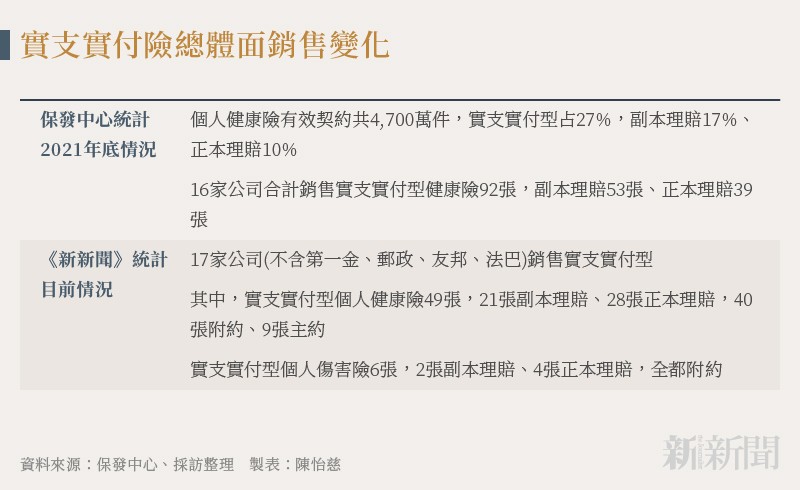
實支實付險的下架情況驚人,與會的保險事業發展中心董事長簡仲明表示,2021年底,壽險業者銷售的實支實付型個人健康險一共92張,其中53張可接受收據副本作為理賠單據(俗稱副本理賠),收據須為正本的有39張(俗稱正本理賠)。當《新新聞》統計21家壽險公司最新情況,有銷售的17家公司,合計實支實付型健康險剩下49張,其中,副本理賠21張,正本理賠28張。短短1年8個月,消失件數比率將近一半(46.7%),可接受副本理賠的更是銳減6成(60.4%)
「實支實付險在目前醫療環境下,我們會認為真的是需要,尤其是弱勢族群。當實支實付險愈來愈貴,弱勢族群可能連保費都負擔不起,無法將風險轉嫁給保險公司。他們將來需要醫療時,就會變得棘手。」洪彰欣提醒。
保險局長與專家疾呼:設計保單應回歸「損害填補」
施瓊華也指出,「實支實付險現在就愈來愈貴,平民百姓可能以後一張都買不起,你的客戶永遠在有錢人。」她呼籲保險業者回到實支實付險的精神,也就是損害填補來設計保單,「不管你是用超額保險、比率理賠,或者加自負額,其實保險公司現在是做得到的。」
曾經長年擔任壽險公會秘書長、現任財團法人金融消費評議中心評議委員洪燦楠說,實支實付型商品適用損害填補原則,這是大家都認同的觀點。他在壽險公會服務時曾經提出構想,民眾若投保超過一張實支實付險,應該限制只能買超額的部分,譬如第一張實支實付險的給付上限為50萬,第二張的保障範圍為超過50萬到100萬的部分,第三張則是超過100萬的部分,依此類推。
他說從精算上很容易理解,第一張實支實付險理賠最基礎部分,發生機率最高、保費最貴;第二張只保障超額部分,發生機率較低,保費變便宜;第三張保障的超額更高了,發生機率更低,保費更便宜。
現行實支實付險,買第二張或第三張,跟買第一張一樣,全都保障最基礎的部分,可能有人做個手術15萬,買三張可以拿到45萬;超額理賠只賠不同層次的超額、不會重複理賠,有助於阻絕前述不當得利情況。洪燦楠說,「當年沒有推成功,因為壽險公會的通報系統不完整,現在則是一清二楚。」施瓊華也說,「現在的通報已經非常正確了。」
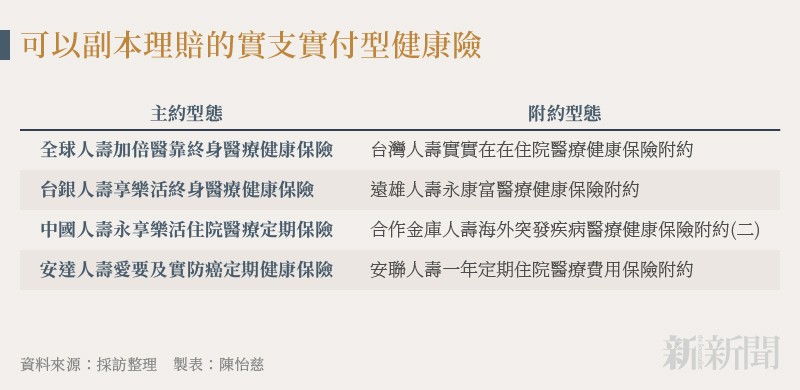
不過洪燦楠也指出,實支實付險回歸損害填補原則,還是應該尊重市場機制,主管機關不宜強勢行政指導,關於此點,亦獲多家壽險公司高階主管認同。然而,也因為如此,實支實付險的下架、漲價或換單情況估計還會持續一段時間,專家建議,手邊沒有實支實付險的民眾,趕緊買齊了才是上策。